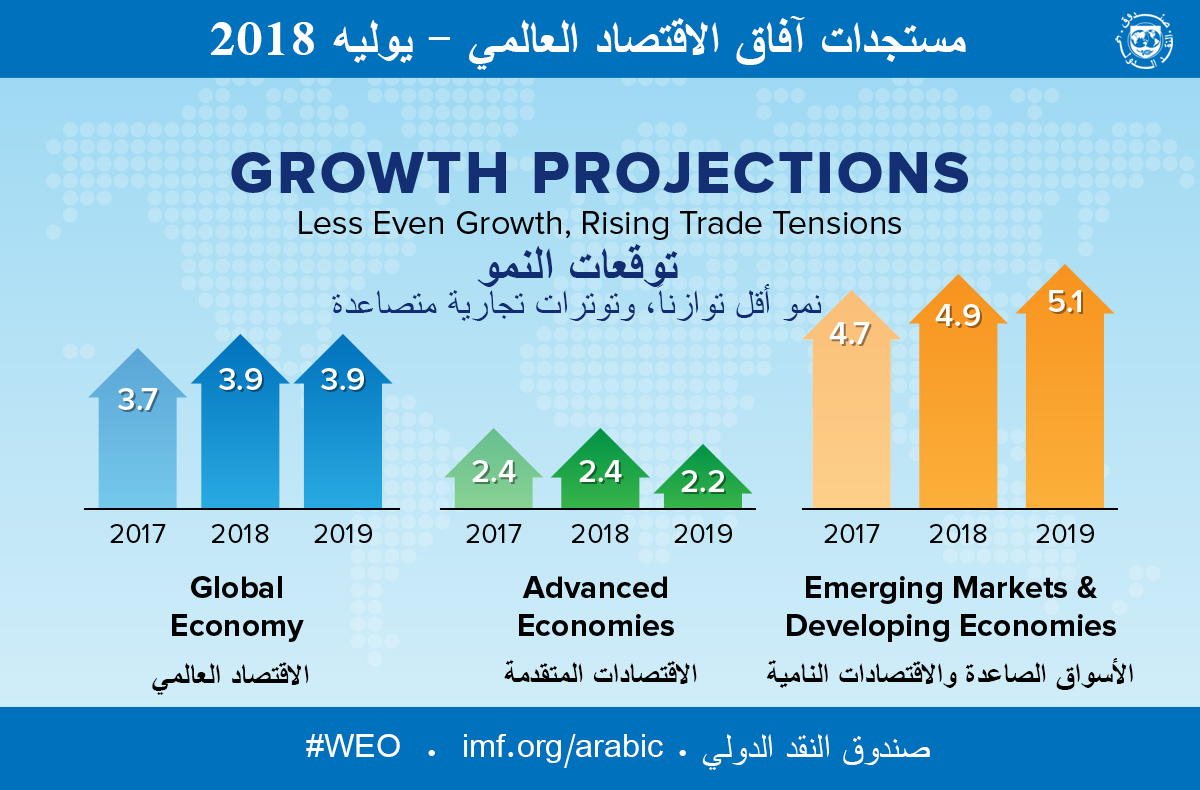
مستجدات: توسع أقل توازناً، وتوترات تجارية متصاعدة
World Economic Outlook, July 2018
Source details
- Canonical URL
- مستجدات: توسع أقل توازناً، وتوترات تجارية متصاعدة
Other formats
Bibliographic details
- Published: July 16, 2018
ملخص عام
- من المتوقع أن يبلغ النمو العالمي 3.9% في عامي 2018 و 2019، تمشيا مع تنبؤات عدد إبريل 2018 من تقرير آفاق الاقتصاد العالمي، لكن التوسع أصبح أقل توازناً والمخاطر على الآفاق المتوقعة في ازدياد.
- يبدو أن معدل التوسع بلغ ذروته في بعض الاقتصادات الكبرى وأن النمو أصبح أقل تزامنا.
- زاد ترجيح كفة التطورات السلبية في ميزان المخاطر، بما في ذلك مخاطر المدى القصير، لا سيما بسبب احتمال تصاعد واستمرار الإجراءات التجارية واحتدام التوترات المالية.
نتائج ونقاط بارزة في الأداء الأخير
- الولايات المتحدة:
- زخم متزايد على المدى القصير، مع توقع نمو 2.9% في 2018 و 2.7% في 2019.
- ارتفع سعر الدولار الأمريكي بنحو 5% في الأسابيع الأخيرة (اعتبارا من مطلع يوليو مقارنة بفبراير).
- السياسات المالية حفّزت ارتفاع الناتج فوق مستوى النمو الممكن وانخفاض البطالة إلى أقل من المستويات المسجلة في الخمسين عاما الماضية.
- منطقة اليورو واليابان والمملكة المتحدة:
- تم تخفيض توقعات النمو انعكاسا للمفاجآت السلبية في مطلع 2018.
- منطقة اليورو: توقعات نمو 2.2% في 2018 و 1.9% في 2019 (انخفاض بمقدار 0.2 نقطة مئوية لعام 2018 و 0.1 نقطة مئوية لعام 2019 مقارنة بتوقعات إبريل).
- اليابان: تم تخفيض تنبؤات النمو إلى 1% في 2018 (أقل بنسبة 0.2 نقطة مئوية من توقعات إبريل).
- اقتصادات الأسواق الصاعدة والنامية:
- تفاوت أكبر في الآفاق، مع تخفيضات توقعات للنمو في الأرجنتين والبرازيل والهند، وتحسن آفاق لبعض البلدان المصدرة للنفط.
- تنبؤات النمو للمجموعة: 4.9% في 2018 و 5.1% في 2019 (دون تغيير عن إبريل).
- تغيرات متسقة في النشاط:
- تعافي مبيعات التجزئة في الربع الثاني، ومسوح مديري المشتريات في قطاع الخدمات قوية بوجه عام.
- الإنتاج الصناعي يبدو أكثر انخفاضا، ومسوح مديري المشتريات تشير إلى تراجع طلبات التصدير الجديدة في الصناعة التحويلية.
أسعار السلع الأولية والتضخم
- أسعار النفط:
- ارتفعت أسعار النفط العالمية بنسبة 16% بين فبراير 2018 وأوائل يونيو 2018.
- أعضاء أوبك والمنتجون غير الأعضاء اتفقوا على زيادة الإنتاج بنحو مليون برميل يوميا عن المستويات الحالية.
- سوق العقود الآجلة يشير إلى أن سعر البرميل في العقود الآجلة يبلغ حوالي 59 دولارا على المدى المتوسط اعتبارا من نهاية يونيو (أي أقل من المستويات الحالية بنسبة 20%).
- التضخم:
- زيادة التضخم الكلي في الاقتصادات المتقدمة واقتصادات الأسواق الصاعدة نتيجة ارتفاع أسعار الوقود.
- التضخم الأساسي زاد في الولايات المتحدة ومعه تضييق أوضاع سوق العمل، وسجل ارتفاعا طفيفا في منطقة اليورو.
- التضخم الأساسي زاد في الأسواق الصاعدة بسبب تمرير آثار خفض العملة والآثار الثانوية لارتفاع أسعار الوقود.
- أسعار السلع الزراعية:
- زيادة هامشية انعكاسا لتناقص العرض المفرط.
الأوضاع المالية في الاقتصادات المتقدمة
- الاحتياطي الفيدرالي الأمريكي:
- رفع النطاق المستهدف لسعر الفائدة على القروض الفيدرالية بمقدار 25 نقطة أساس في يونيو.
- أشار إلى عزمه رفع هذا السعر مرتين إضافيتين في 2018 وثلاث مرات في 2019.
- البنك المركزي الأوروبي:
- أعلن بدء تخفيض عمليات شراء الأصول الشهرية من 30 مليار يورو إلى 15 مليار يورو في أكتوبر، مع وقف البرنامج بالكامل في 31 ديسمبر.
- أشار إلى الاحتفاظ بالمستويات الحالية لأسعار الفائدة الأساسية على الأقل حتى نهاية صيف 2019.
- عوائد السندات:
- عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بلغت حوالي 2.85% في مطلع يوليو (ارتفاع متواضع عن فبراير).
- عوائد السندات الألمانية لأجل عشر سنوات انخفضت بنحو 30 نقطة أساس عن الفترة ذاتها.
- فروق العائد على السندات السيادية الإيطالية توسعت إلى أعلى مستوى منذ 2012 في أواخر مايو ثم عادت إلى الانخفاض وظلت حول 240 نقطة أساس اعتبارا من أوائل يوليو.
- أسعار الأسهم:
- أعلى بوجه عام من مستويات فبراير ومارس بعد تراجع حدّة التقلب الحاد في فبراير.
الأوضاع المالية في الأسواق الصاعدة وأسعار الصرف والتدفقات الرأسمالية
- سياسات أسعار الفائدة:
- رفعت البنوك المركزية أسعار الفائدة الأساسية في الأرجنتين والهند وإندونيسيا والمكسيك وتركيا لمواجهة ضغوط التضخم وأسعار الصرف.
- أسعار الصرف (اعتبارا من مطلع يوليو 2018 مقارنة بفبراير):
- الدولار الأمريكي: ارتفع بأكثر من 5% بالقيمة الفعلية الحقيقية.
- البيزو الأرجنتيني: هبط بأكثر من 20%.
- الليرة التركية: هبطت بنحو 10%.
- الريال البرازيلي: انخفض بأكثر من 10%.
- الراند الجنوب إفريقي: انخفض بنسبة 7%.
- عملات اقتصادات الأسواق الصاعدة الكبرى في آسيا: متسقة مع مستويات فبراير بوجه عام مع انخفاض محدود في سعر اليوان الصيني.
- التدفقات الرأسمالية:
- ضعفت التدفقات الرأسمالية المتجهة إلى الاقتصادات الصاعدة في الربع الثاني (وحتى نهاية مايو) بعد بداية قوية في مطلع العام.
تنبؤات النمو العالمي والإقليمية (قيم محددة)
- النمو العالمي المتوقع: 3.9% في 2018 و 3.9% في 2019.
- الاقتصادات المتقدمة:
- نمو 2.4% في 2018 ثم 2.2% في 2019.
- الولايات المتحدة: 2.9% في 2018 و 2.7% في 2019.
- اقتصادات الأسواق الصاعدة والنامية (المجموعة):
- 4.9% في 2018 و 5.1% في 2019.
- آسيا الصاعدة والنامية:
- النمو 6.5% في 2018-2019.
- الصين: 6.6% في 2018 و 6.4% في 2019 (انخفاض من 6.9% في 2017).
- الهند: 7.3% في 2018 و 7.5% في 2019 (من 6.7% في 2017).
- مجموعة آسيان-5: حول 5.3%.
- أوروبا الصاعدة والنامية:
- من 5.9% في 2017 إلى 4.3% في 2018 ثم 3.6% في 2019.
- تركيا: من 7.4% في 2017 إلى 4.2% في 2018.
- أمريكا اللاتينية:
- من 1.3% في 2017 إلى 1.6% في 2018 ثم 2.6% في 2019.
- منطقة الشرق الأوسط وشمال إفريقيا وأفغانستان وباكستان:
- من 2.2% في 2017 إلى 3.5% في 2018 ثم 3.9% في 2019 (بارتفاع قدره 0.2 نقطة مئوية في المعدل المتوقع لعام 2019 مقارنة بتوقعات إبريل).
- إفريقيا جنوب الصحراء:
- من 2.8% في 2017 إلى 3.4% في 2018 ثم 3.8% في 2019 (بارتفاع قدره 0.1 نقطة مئوية لعام 2019 مقارنة بتنبؤات إبريل).
- نيجيريا: 0.8% في 2017 إلى 2.1% في 2018 و 2.3% في 2019 (بارتفاع قدره 0.4 نقطة مئوية عن المتوقع لعام 2019 في توقعات إبريل).
- كومنولث الدول المستقلة:
- استقرار حول معدل 2.3% في 2018-2019، مع رفع التوقعات بمقدار 0.1 نقطة مئوية لكل عام مقارنة بإبريل.
- ملاحظات خاصة:
- فانزويلا: هبوط حاد في الإنتاج وتخفيض أكبر للتوقعات نتيجة انهيار حاد في النشاط الاقتصادي وأزمة إنسانية كبيرة.
ميزان المخاطر والسيناريوهات السلبية المحتملة
- تحول ميزان المخاطر إلى الجانب السلبي على المدى القصير، ويظل يرجح كفة التطورات السلبية على المدى المتوسط.
- مخاطر مالية:
- احتمال تحوّل مفاجئ في أوضاع السوق نتيجة إعادة تقييم الأسواق للأساسيات والمخاطر.
- بوادر ارتفاع التضخم في الولايات المتحدة قد تؤدي إلى إعادة تسعير كبيرة لأسعار الفائدة الأمريكية.
- تدهور في درجة الإقبال على تحمل المخاطر قد يتسبب في تعديلات مربكة في المحافظ، وخروج أسرع للتدفقات من الأسواق الصاعدة، وارتفاع أكبر في سعر الدولار الأمريكي.
- في بعض بلدان منطقة اليورو: توسيع فروق العائد على السندات السيادية وتفاقم دينامية الدين العام وضعف الميزانيات العمومية المصرفية.
- في الصين: الإجراءات التنظيمية غير المنسقة قد تسبب إعادة تسعير أصول وزيادة مخاطر مدفوعات الدين.
- مخاطر التجارة:
- احتمال تصاعد واستمرار الإجراءات التجارية (بما في ذلك ما أُعلن عن زيادة الرسوم الجمركية من الولايات المتحدة على واردات الخلايا الشمسية، والغسالات، والصلب، والألمنيوم، ومجموعة متنوعة من المنتجات الصينية، وإجراءات انتقامية اعتبارا من 6 يوليو) قد يؤثر سلبا على الاستثمار والإنتاجية وسلاسل العرض العالمية.
- التنبؤات الأساسية لا تتضمن أثر الإجراءات التجارية الأوسع التي أعلنتها الولايات المتحدة في 10 يوليو.
- عوامل غير اقتصادية:
- عدم اليقين السياسي والانتخابات قد يعيق الاستثمار وتطبيق الإصلاحات.
- المخاطر الجغرافية-السياسية والصراعات الداخلية تشكل عبئا ثقيلا على آفاق عدة اقتصادات، لا سيما في الشرق الأوسط وإفريقيا جنوب الصحراء.
- الظواهر الجوية المتطرفة والكوارث الطبيعية قد يكون لها تداعيات عابرة للحدود عبر تدفقات المهاجرين.
أولويات السياسة والتوصيات
- التعاون متعدد الأطراف:
- ضرورة تجنب الإجراءات الحمائية والتوصل إلى حلول تعاونية تشجع استمرار النمو في تجارة السلع والخدمات.
- العمل المشترك مطلوب لخفض تكاليف التجارة وتسوية الخلافات دون زيادة الحواجز الجمركية وغير الجمركية.
- التعاون العالمي ضروري لإكمال جدول أعمال الإصلاحات التنظيمية المالية، والحيلولة دون زيادة تراكم الاختلالات العالمية المفرطة، وتقوية نظام الضرائب الدولية، وتخفيف آثار تغير المناخ والتكيف معها.
- الاقتصادات المتقدمة:
- ضبط الموقف الاقتصادي الكلي وفقا لمرحلة النضج في الدورة الاقتصادية.
- استعادة السياسة النقدية العادية بالتدريج وعلى أساس من الإفصاح الجيد والبيانات الموثوقة حيثما كان التضخم مقاربا للهدف.
- إعادة بناء هوامش الأمان في المالية العامة حيثما دعت الحاجة، مع ضبط الوتيرة لتجنب الإضرار بالنمو.
- تجنب التنشيط المالي المساير للاتجاهات الدورية والتراجع عنه، واتخاذ خطوات إضافية في البلدان ذات الحيز المالي الكافي والفوائض الخارجية المفرطة.
- إعطاء أولوية للإجراءات العرضية التي ترفع الناتج الممكن والإنتاجية، بما في ذلك الاستثمار في البنية التحتية المادية والرقمية، ودعم مشاركة سوق العمل، وتحسين مهارات القوى العاملة.
- إصلاح مخاطر القطاع المالي في بعض الاقتصادات المتقدمة في منطقة اليورو بما في ذلك تنقية الميزانيات العمومية وتشجيع الدمج وتعزيز ربحية البنوك.
- اقتصادات الأسواق الصاعدة والنامية:
- تعزيز الصلابة عبر المزيج الملائم من سياسات المالية العامة والنقدية وسياسات سعر الصرف والسياسات الاحترازية.
- كبح النمو الائتماني المفرط حيثما دعت الحاجة، ودعم الميزانيات العمومية المصرفية السليمة، واحتواء عدم الاتساق في آجال الاستحقاق والعملات المستخدمة.
- السماح بمرونة سعر الصرف كوسيلة للوقاية من الصدمات الخارجية مع مراقبة آثار انخفاضه على الميزانيات العمومية وتوقعات التضخم.
- الحفاظ على هوامش الأمان المالية وإعادة بنائها عند الحاجة مع سياسات توفر الحماية للأقل دخلا.
- مواصلة الإصلاحات الهيكلية لتخفيف الاختناقات في البنية التحتية، وتعزيز بيئة الأعمال، والنهوض برأس المال البشري، وضمان إتاحة الفرص لجميع شرائح المجتمع.
المصدر: مستند "مستجدات: توسع أقل توازناً، وتوترات تجارية متصاعدة" — تقرير آفاق الاقتصاد العالمي، يوليو 2018 (صفحة ملخص).
Content in this bundle
- مستجدات آفاق الاقتصاد العالمي، يوليو 2018
- Orgcharta
- glossarya — IMF GLOSSARY WEB 2016: ENGLISH–ARABIC (glossarya.pdf)
- index