Aumento del riesgo corporativo en América Latina: En la cuerda floja
IMF Blog, May 25, 2016
Source details
- Canonical URL
- Aumento del riesgo corporativo en América Latina: En la cuerda floja
Other formats
Bibliographic details
- Authors: Carlos Caceres, Fabiano Rodrigues Bastos
- Published: May 25, 2016
Resumen ejecutivo y contexto
- Autores: Carlos Caceres, Fabiano Rodrigues Bastos. Fecha: 25 de mayo de 2016.
- El rápido incremento de la deuda corporativa en América Latina durante la última década, impulsado por la abundancia de divisas a bajo precio, ha incrementado el riesgo corporativo.
- Deuda total de las empresas no financieras de la región:
- USD 170.000 millones en 2010
- USD 383.000 millones en 2015
- Período de análisis: información financiera de cerca de 500 empresas no financieras que cotizan en bolsa entre 2005 y 2015 en siete economías: Argentina, Brasil, Chile, Colombia, México, Panamá y Perú.
- Punto de inflexión: 2011, año en que la mayoría de los precios de las materias primas alcanzaron su nivel máximo; las diferencias de riesgo entre países se amplían de manera continua desde fines de 2014.
Señales de alarma: evolución del riesgo corporativo
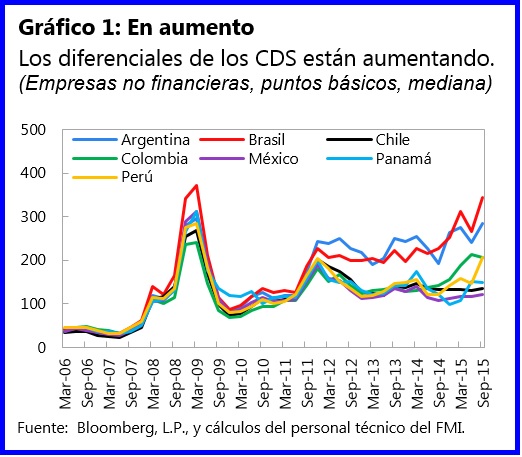
- El riesgo corporativo, medido por el aumento de los diferenciales de los swaps de incumplimiento del deudor (CDS), se incrementó en 2014–15.
- Solo en Argentina y Brasil los diferenciales se acercaron a los niveles observados durante la crisis financiera mundial.
- Factores relevantes identificados:
- Dimensiones empresarial, interna y mundial son todas relevantes, aunque en distintos grados y con distintas implicancias por país.
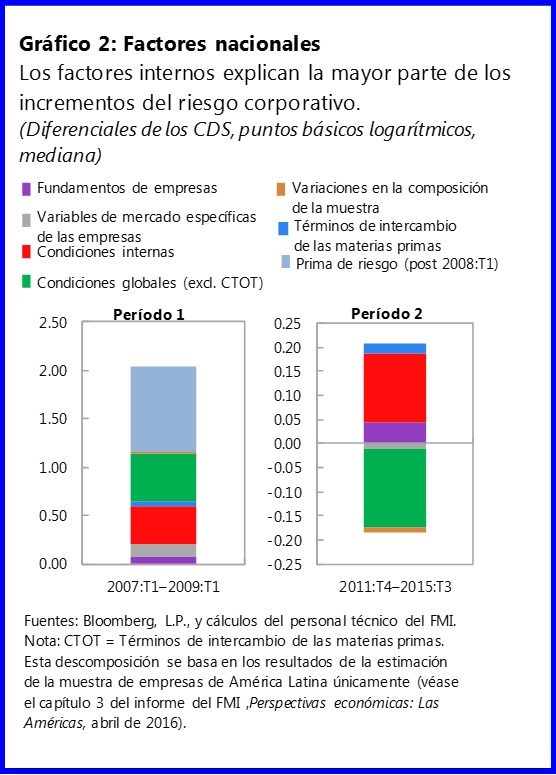
- Factores macroeconómicos internos clave: ritmo de la depreciación de la moneda y cambios en los diferenciales de los bonos soberanos, generando presión al alza sobre el riesgo corporativo desde 2011.
- Condiciones externas predominantes: indicadores de aversión al riesgo mundial como el índice VIX del Mercado de Opciones de Chicago.
- Resultados de pruebas de estrés:
- Un shock externo puede provocar aumentos significativos del riesgo corporativo en la región: de 100 a casi 300 puntos básicos si el crecimiento del índice VIX es solo la mitad del máximo observado durante la crisis financiera mundial.
- Impactos por país:
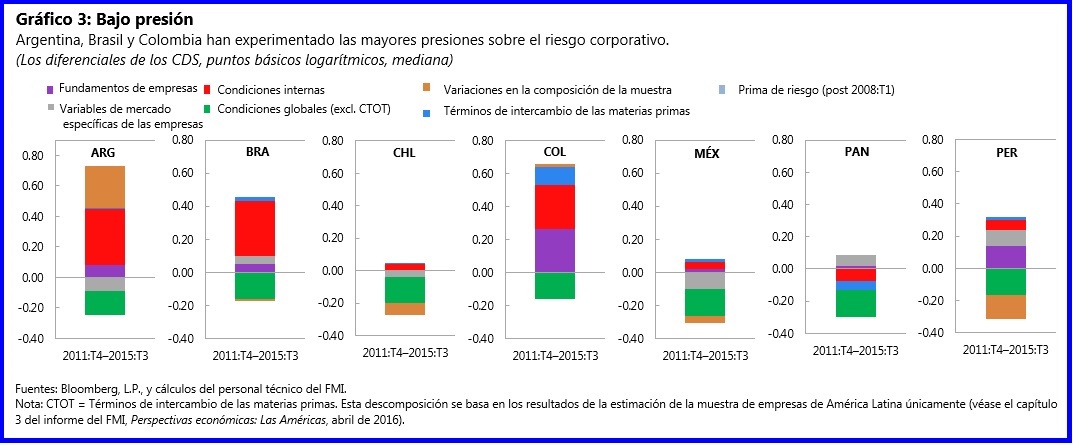
- Argentina y Brasil: presiones al alza importantes vinculadas a depreciación acelerada del tipo de cambio y ampliación de los diferenciales de los CDS soberanos, reflejando considerables desequilibrios macroeconómicos.
- Colombia: aumento de vulnerabilidades impulsado por profunda depreciación cambiaria y deterioro a nivel de las empresas.
- Perú: presión al alza sobre los diferenciales de los bonos corporativos por deterioro a nivel de las empresas.
- Chile, México y Panamá: presiones mucho más leves por factores internos relacionados con la situación económica.
- Condiciones financieras mundiales benignas (en particular, baja volatilidad de mercado) han ayudado a contener el riesgo corporativo a pesar de la desaceleración de la demanda externa y la caída de los precios de las materias primas.
Análisis de factores impulsores
- Niveles de análisis considerados:
- A nivel de la empresa: balances, flujos de ingreso, grado de endeudamiento y capacidad de ajuste.
- A nivel de país: depreciación del tipo de cambio, diferenciales de bonos soberanos, desequilibrios macroeconómicos.
- A nivel mundial: indicadores de aversión al riesgo y volatilidad de mercado (índice VIX).
- Interacción de factores: factores externos pueden amplificar vulnerabilidades internas, elevando el riesgo corporativo aun cuando existan condiciones domésticas relativamente benignas.
Políticas y recomendaciones para minimizar el riesgo
- Mantener la solidez de los marcos políticos:
- Estabilidad macroeconómica y credibilidad de las políticas son defensas importantes, dada la fuerte correlación entre diferenciales de bonos corporativos y bonos soberanos.
- Controlar los riesgos de la sostenibilidad fiscal y la inflación, especialmente en Argentina y Brasil.
- Apoyar ajustes microeconómicos:
- Promover la capacidad de las empresas para realizar los ajustes necesarios.
- Desapalancamiento ordenado por medio de soluciones de mercado como primera línea de defensa en las empresas más endeudadas.
- No utilizar capital del sector público para evitar los ajustes necesarios en el sector empresarial.
- Para empresas insolventes: reestructuración y legislación sobre quiebras que minimicen costos administrativos y pérdidas económicas relacionadas con incumplimientos.
- Fortalecer supervisión y políticas macroprudenciales:
- Mejorar el seguimiento y la supervisión, y poner en marcha políticas macroprudenciales bien orientadas para aliviar riesgos y efectos de derrame, especialmente en el sistema financiero.
- Vigilar de cerca los balances de las empresas y flujos de ingreso, particularmente de empresas no financieras de importancia sistémica.
- Entidades de regulación financiera: rol clave en supervisión consolidada, sobre todo cuando existen estrechas interrelaciones entre empresas financieras y no financieras.
Fuente: Carlos Caceres, Fabiano Rodrigues Bastos; 25 de mayo de 2016.
Content in this bundle
- Risco corporativo em alta na América Latina: Na corda bamba