Actualización de Perspectivas de la Economía Mundial, Julio de 2018: Expansión menos uniforme, crecientes tensiones comerciales
Perspectivas de la Economía Mundial, July 11, 2018
Source details
- Canonical URL
- Actualización de Perspectivas de la Economía Mundial, Julio de 2018: Expansión menos uniforme, crecientes tensiones comerciales
Other formats
Bibliographic details
- Published: July 11, 2018
- Series: Perspectivas de la Economía Mundial
Resumen ejecutivo
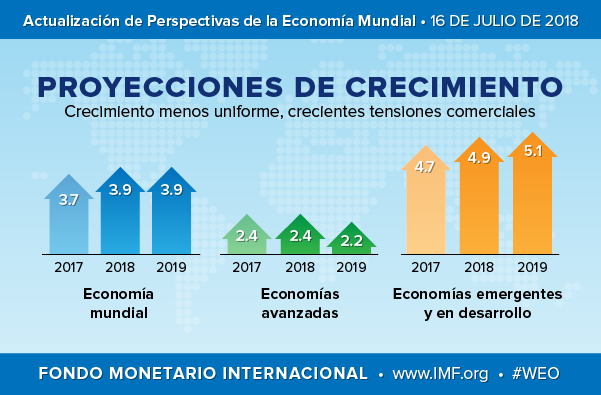
- Se proyecta que el crecimiento mundial alcanzará 3,9% en 2018 y 2019, tal como lo preveía la edición de abril de 2018 del informe WEO, pero la expansión ya no es tan uniforme y los riesgos para las perspectivas se están agudizando.
- La tasa de expansión parece haber tocado máximos en algunas grandes economías y el crecimiento no está tan sincronizado.
- En Estados Unidos, el ímpetu a corto plazo se está afianzando, tal como lo preveía la edición de abril del informe WEO, y el dólar de EE.UU. se apreció alrededor de 5% en las últimas semanas.
- Se han revisado a la baja las proyecciones de crecimiento de Argentina, Brasil e India; las perspectivas de algunos exportadores de petróleo han mejorado.
- La balanza de riesgos se inclina más a la baja, incluso a corto plazo, principalmente por el aumento reciente de aranceles anunciados por Estados Unidos y las represalias de socios comerciales.
Proyecciones y cifras clave
- Crecimiento mundial: 3,9% en 2018 y 3,9% en 2019.
- Economías avanzadas:
- 2,4% en 2018 y 2,2% en 2019 (crecimiento por encima de la tendencia en 2018, con una revisión a la baja de 0,1 puntos porcentuales para 2018 respecto de abril).
- Estados Unidos:
- 2,9% en 2018 y 2,7% en 2019.
- Dólar de EE.UU. se apreció alrededor de 5% respecto de febrero.
- Zona del euro:
- 2,2% en 2018 y 1,9% en 2019 (revisión a la baja de 0,2 pp para 2018 y 0,1 pp para 2019 respecto de abril).
- Japón:
- 1,0% en 2018 (0,2 pp por debajo de la proyección de abril tras una contracción en el primer trimestre).
- Economías de mercados emergentes y en desarrollo (grupo):
- 4,9% en 2018 y 5,1% en 2019 (sin cambios respecto de abril).
- Economías emergentes y en desarrollo de Asia:
- 6,5% en 2018–19.
- China: 6,6% en 2018 y 6,4% en 2019 (desde 6,9% en 2017).
- India: 7,3% en 2018 y 7,5% en 2019 (desde 6,7% en 2017); proyección 0,1 y 0,3 pp por debajo de abril para 2018 y 2019, respectivamente.
- ASEAN-5: crecimiento estabilizado en torno a 5,3%.
- Economías emergentes y en desarrollo de Europa:
- 4,3% en 2018 y 3,6% en 2019 (0,1 pp por debajo de la proyección de abril para 2019).
- Turquía: 4,2% en 2018 (desde 7,4% en 2017).
- América Latina:
- 1,6% en 2018 y 2,6% en 2019 (0,4 y 0,2 pp menos que en abril para 2018 y 2019, respectivamente).
- Venezuela: perspectivas revisadas nuevamente a la baja por el colapso drástico de la actividad.
- Oriente Medio, Norte de África, Afganistán y Pakistán:
- 3,5% en 2018 y 3,9% en 2019 (0,2 pp más para 2019 que en abril).
- África subsahariana:
- 3,4% en 2018 y 3,8% en 2019 (0,1 pp más para 2019 que en abril).
- Nigeria: 2,1% en 2018 y 2,3% en 2019 (0,4 pp más para 2019 que en abril).
- Comunidad de Estados Independientes:
- Estabilización en torno a 2,3% en 2018–19 (revisión al alza de 0,1 pp en cada año respecto de abril).
Precios de materias primas e inflación
- Precios internacionales del petróleo aumentaron 16% entre febrero de 2018 y comienzos de junio de 2018.
- En junio, OPEP y productores no OPEP acordaron incrementar la producción en aproximadamente 1 millón de barriles por día respecto de los niveles actuales.
- Precios de futuros a fines de junio rondaban $59 el barril (es decir, 20% menos que los niveles actuales).
- El encarecimiento de los combustibles ha elevado la inflación general en economías avanzadas y mercados emergentes; la inflación subyacente ha avanzado en Estados Unidos y muestra pequeños incrementos en la zona del euro.
- Precios de materias primas agrícolas exhiben aumentos marginales.
Condiciones financieras
- Reserva Federal de EE.UU. incrementó la banda meta para la tasa de fondos federales en 25 puntos básicos en junio y dio a entender que habría dos aumentos más en 2018 y tres en 2019.
- BCE: recortará paulatinamente compras mensuales de activos de €30.000 millones a €15.000 millones en octubre; el programa finalizaría el 31 de diciembre; mantendrá tasas de política monetaria al menos hasta el fin del verano del año 2019.
- Rendimiento de los bonos del Tesoro estadounidense a 10 años rondaba 2,85% a comienzos de julio.
- Rendimientos de los equivalentes alemanes en torno a 30 puntos básicos.
- Diferenciales soberanos italianos tocaron máximos desconocidos desde 2012; alrededor de 240 puntos básicos a comienzos de julio tras corrección intermedia.
- En economías avanzadas, renta variable está más valorada que en febrero-marzo; volatilidad ha amainado tras estallar en febrero.
- Mercados emergentes: bancos centrales de Argentina, India, Indonesia, México y Turquía han incrementado tasas de política monetaria; rentabilidades a largo plazo subieron y diferenciales se ensancharon; índices de renta variable sufrieron ligeras caídas en varios mercados emergentes.
Tipos de cambio y flujos de capital
- Dólar de EE.UU. aumentó más de 5% en términos efectivos reales respecto de niveles de febrero (periodo referencia de abril).
- Peso argentino retrocedió más de 20%; lira turca alrededor de 10%.
- Real brasileño se ha depreciado más de 10%.
- Rand sudafricano se depreci ó 7%.
- Monedas de las economías emergentes más grandes de Asia no variaron demasiado; renminbi chino ligera depreciación.
- Flujos de capital hacia economías emergentes disminuyeron en el segundo trimestre hasta fines de mayo; repunte de ventas de títulos de deuda en inversiones de cartera de no residentes.
Riesgos inclinados a la baja
- Riesgos a corto plazo y mediano plazo sesgados a la baja; posibilidad de fortalecimiento del crecimiento más allá de proyecciones se ha desvanecido ligeramente.
- Tensiones comerciales:
- Aumentos de aranceles anunciados por Estados Unidos, sumados a los previstos, y represalias han incrementado probabilidad de medidas comerciales crecientes y sostenidas.
- Escalada comercial podría descarrilar la recuperación, dañar inversión, encarecer bienes transables, trastornar cadenas de suministro y reducir difusión de tecnologías.
- Tensiones financieras:
- Aumento inesperado de la inflación en Estados Unidos podría llevar a revaluaciones de expectativas sobre la política monetaria y provocar cambios abruptos en condiciones financieras internacionales.
- Pérdida repentina del apetito por riesgo podría trastornar carteras, acelerar reversión de flujos de capital y hacer subir más el dólar de EE.UU., tensionando economías altamente apalancadas o con tipos de cambio fijos.
- En la zona del euro, inacción o shocks políticos nacionales podrían descomprimir diferenciales soberanos y erosionar balances bancarios.
- En China, falta de coordinación regulatoria entre sector financiero y gobiernos locales podría provocar revaloración desordenada de activos y riesgos de refinanciamiento.
- Factores no económicos:
- Incertidumbre política (incluidas elecciones) puede desalentar inversión.
- Riesgos geopolíticos y conflictos internos afectan sobre todo Oriente Medio y África subsahariana.
- Fenómenos climáticos extremos y catástrofes naturales presentan costos económicos y humanitarios transfronterizos.
Prioridades de política económica
- Preservar la expansión mundial: evitar medidas proteccionistas y encontrar solución concertada para promover el crecimiento ininterrumpido del comercio internacional de bienes y servicios.
- Macropolítica en economías avanzadas:
- Normalización monetaria paulatina, bien comunicada y dependiente de datos cuando la inflación converge hacia metas.
- Reconstituir márgenes fiscales de protección progresivamente sin sobrecargar el crecimiento; evitar estímulo fiscal procíclico (por ejemplo, en Estados Unidos).
- Países con margen fiscal y superávits externos excesivos deben incrementar potencial de crecimiento interno y abordar desequilibrios mundiales (por ejemplo, Alemania).
- Priorizar medidas del lado de la oferta: invertir en infraestructura física y digital, estimular participación laboral, mejorar aptitudes de la fuerza laboral.
- Eliminar focos de vulnerabilidad en sector financiero de algunas economías de la zona del euro mediante saneamiento de balances, consolidación bancaria y aumento de la rentabilidad bancaria.
- Evitar desmantelar indiscriminadamente reformas regulatorias adoptadas tras la crisis.
- Economías de mercados emergentes y en desarrollo:
- Reforzar resiliencia con combinación de políticas fiscales, monetarias, cambiarias y prudenciales.
- Restringir crecimiento crediticio excesivo donde sea necesario; apuntalar balances bancarios; contener descalces de vencimientos y monedas.
- Mantener flexibilidad cambiaria para amortiguar shocks externos, vigilando efectos de depreciaciones en balances y expectativas de inflación.
- Política fiscal enfocada en preservar y reconstituir márgenes de protección y medidas propicias para el crecimiento que protejan a los vulnerables.
- Continuar reformas estructurales para descomprimir cuellos de botella en infraestructura, mejorar clima de negocios y modernizar capital humano.
- Cooperación multilateral:
- Colaborar para reducir costos del comercio internacional y resolver desavenencias sin levantar barreras arancelarias y no arancelarias.
- Esfuerzos concertados en reforma regulatoria financiera, evitar acumulaciones de desequilibrios mundiales excesivos, fortalecer tributación internacional y mitigar el cambio climático.
Actualización de Perspectivas de la Economía Mundial, julio de 2018: Expansión menos uniforme, crecientes tensiones comerciales
Content in this bundle
- weojuly2018-spa - Section 1–3
References
- La expansión mundial: Aún vigorosa, pero más desigual, más frágil y en peligro
- Lista de informes anteriores
- https://www.imf.org/-/media/images/imf/publications/weo/2018/spanish/weoupdate-july2018-info.png
- https://www.imf.org/es/publications/weo
- Actualización de Perspectivas de la economía mundial, julio de 2026
- https://www.imf.org/es/publications/gfsr
- Informe de Estabilidad Financiera Global, Octubre de 2025
- https://www.imf.org/es/publications/fm
- Uso inteligente de los recursos: el gasto público eficiente y bien asignado puede estimular el crecimiento económico
- https://www.imf.org/es/publications/reo
- Asia y el Pacífico
- Europa
- África subsahariana
- Hemisferio Occidental
- https://www.imf.org/es/publications/areb
- RESILIENCIA ANTE EL CAMBIO