El buen momento que está atravesando la economía no es la “nueva normalidad”
IMF Blog, January 22, 2018
Source details
- Canonical URL
- El buen momento que está atravesando la economía no es la “nueva normalidad”
Other formats
Bibliographic details
- Authors: Maurice Obstfeld
- Published: January 22, 2018
Contexto y diagnóstico general
- Autor: Maurice Obstfeld
- Fecha: 22 de enero de 2018
- Panorámica: El crecimiento mundial continúa repuntando y es generalizado, pero el ímpetu actual resulta de una confluencia de factores con pocas probabilidades de durar mucho.
Perspectivas de corto plazo y cifras clave
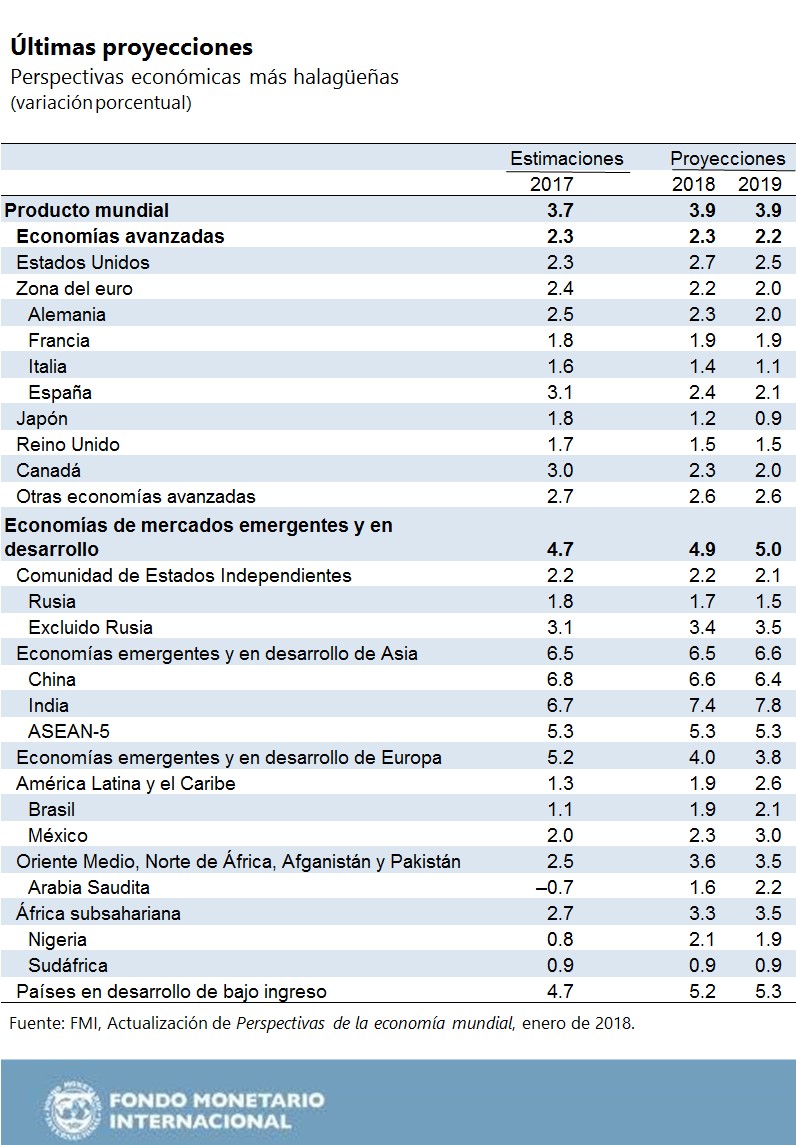
- Pronóstico de crecimiento mundial: 3,9% tanto para 2018 como para 2019.
- Revisión respecto a previsiones anteriores: 0,2 puntos porcentuales más que en las previsiones de octubre último para ambos años y 0,2 puntos porcentuales más que la estimación corriente del crecimiento mundial del año pasado.
- Principales fuentes de aceleración del PIB: Europa y Asia; mejora del desempeño de Estados Unidos, Canadá y algunos mercados emergentes grandes como Brasil, Rusia y Turquía.
- Expectativa para economías avanzadas en 2018: crecimiento proyectado de 2,3% en 2018.
- Características del entorno actual:
- Comercio internacional creciendo más rápido que el ingreso mundial.
- Precios de las materias primas al alza.
- Presiones inflacionarias contenidas y aumento débil de salarios nominales.
- Condiciones financieras distendidas: renta variable en auge, bajos costos de endeudamiento público a largo plazo, diferenciales empresariales comprimidos y condiciones favorables para economías de mercados emergentes y en desarrollo.
Causas de la reactivación
- Políticas macroeconómicas acomodaticias desde mediados de 2016 que aumentaron la confianza y aceleraron la sanación natural.
- Política monetaria:
- Orientación acomodaticia prolongada en los países más grandes.
- La Reserva Federal estadounidense realiza alzas graduales de tasas con cautela, tras la turbulencia de comienzos de 2016.
- El Banco Central Europeo ha comenzado a recortar compras masivas de activos, pero advierte que la subida de tasas está más lejana.
- Política fiscal:
- Economías avanzadas: de contractiva a neutral en los últimos años.
- China: apoyo fiscal considerable desde que su crecimiento perdió fuerza a mediados de la década.
- Estados Unidos: se prevé un vuelco marcadamente expansivo por las nuevas leyes tributarias, con incentivos temporarios de inversión que impulsarán el crecimiento a corto plazo, afectarán el déficit en cuenta corriente, harán subir el dólar e influirán en los flujos internacionales de inversión.
Por qué esto no es la “nueva normalidad”
- Factores estructurales y de mediano plazo que limitan la perdurabilidad del ímpetu:
- Economías avanzadas: una vez cerradas las brechas de producto, se prevé regreso a tasas de crecimiento a más largo plazo muy por debajo de las tasas previas a la crisis; el crecimiento potencial sería apenas dos tercios de la cifra proyectada para 2018.
- Cambios demográficos y disminución del crecimiento de la productividad que exigen inversiones en población e investigación.
- Exportadores de combustibles enfrentan un panorama sombrío y necesidad de diversificación.
- China: recorte del estímulo fiscal y freno a la expansión del crédito para fortalecer el sistema financiero, implicando crecimiento más bajo en el futuro.
- Estados Unidos: efecto temporal de los incentivos fiscales (sobre todo en inversión) que desaparecerán y creciente deuda federal que limitará el crecimiento futuro.
- Riesgos financieros:
- Legado de deuda elevado a nivel gubernamental, empresarial y de hogares en economías avanzadas y emergentes.
- Una alza repentina de inflación y tasas de interés podría complicar condiciones financieras internacionales y poner en duda la sostenibilidad de la deuda.
- Altos precios de la renta variable con riesgo de perturbadores ajustes.
Diferencias regionales y factores sociales
- Regiones con menor desempeño: Oriente Medio y África subsahariana (esta última afectada por debilidad de sus economías más grandes, fenómenos meteorológicos y contiendas civiles); emigración significativa.
- América Latina: mejoras en algunas grandes economías, pero crecimiento agregado afectado por el colapso económico de Venezuela.
- Aspectos sociales y políticos:
- Empleo e ingreso agregado han mejorado respecto a los mínimos de la crisis, pero salarios reales avanzan de forma anémica y la participación del trabajo en el ingreso nacional disminuye.
- Desencanto con el establishment político en economías avanzadas por la percepción de crecimiento poco compartido.
- Riesgo de giro hacia nacionalismos o autoritarismos que frenen reformas y retrocedan la integración económica transfronteriza.
- Niveles de desigualdad elevados en economías de mercados emergentes y de bajo ingreso, con riesgo de trastornos si el crecimiento no es más inclusivo.
Recomendaciones de política y prioridades
- Tres preguntas que deben plantearse los gobiernos:
- ¿Qué podemos hacer para mejorar la eficiencia económica y los niveles de producción a más largo plazo?
- ¿Qué podemos hacer para afianzar la resiliencia y la inclusividad, alejando la probabilidad de una desaceleración abrupta o una nueva crisis?
- ¿Cómo podemos asegurarnos de contar con las herramientas de política necesarias para contrarrestar la próxima desaceleración?
- Acciones sugeridas:
- Establecer márgenes de protección y fortalecer defensas contra la inestabilidad financiera.
- Invertir en reformas estructurales, infraestructura productiva y ciudadanía.
- Aprovechar el repunte para abordar retos multilaterales: riesgos para la estabilidad financiera mundial (incluido el ciberriesgo), fortalecimiento del sistema de comercio multilateral, cooperación en política tributaria internacional (incluida la lucha contra el lavado de dinero) y promoción del desarrollo sostenible en países de bajo ingreso.
- Actuar urgentemente contra el daño ambiental irreversible, sobre todo el provocado por el cambio climático.
- Razón de urgencia: La próxima recesión podría estar más cerca de lo que se piensa y las municiones para combatirla son mucho más limitadas que hace una década, especialmente porque la deuda pública es mucho más elevada.
Fuente: Blog del FMI, artículo “El buen momento que está atravesando la economía no es la ‘nueva normalidad’”, Maurice Obstfeld, 22 de enero de 2018.