Perspectivas de la economía mundial, abril de 2024
World Economic Outlook, April 2024
Source details
- Canonical URL
- Perspectivas de la economía mundial, abril de 2024
Other formats
Bibliographic details
- Published: April 16, 2024
Proyecciones globales y ritmo de la recuperación
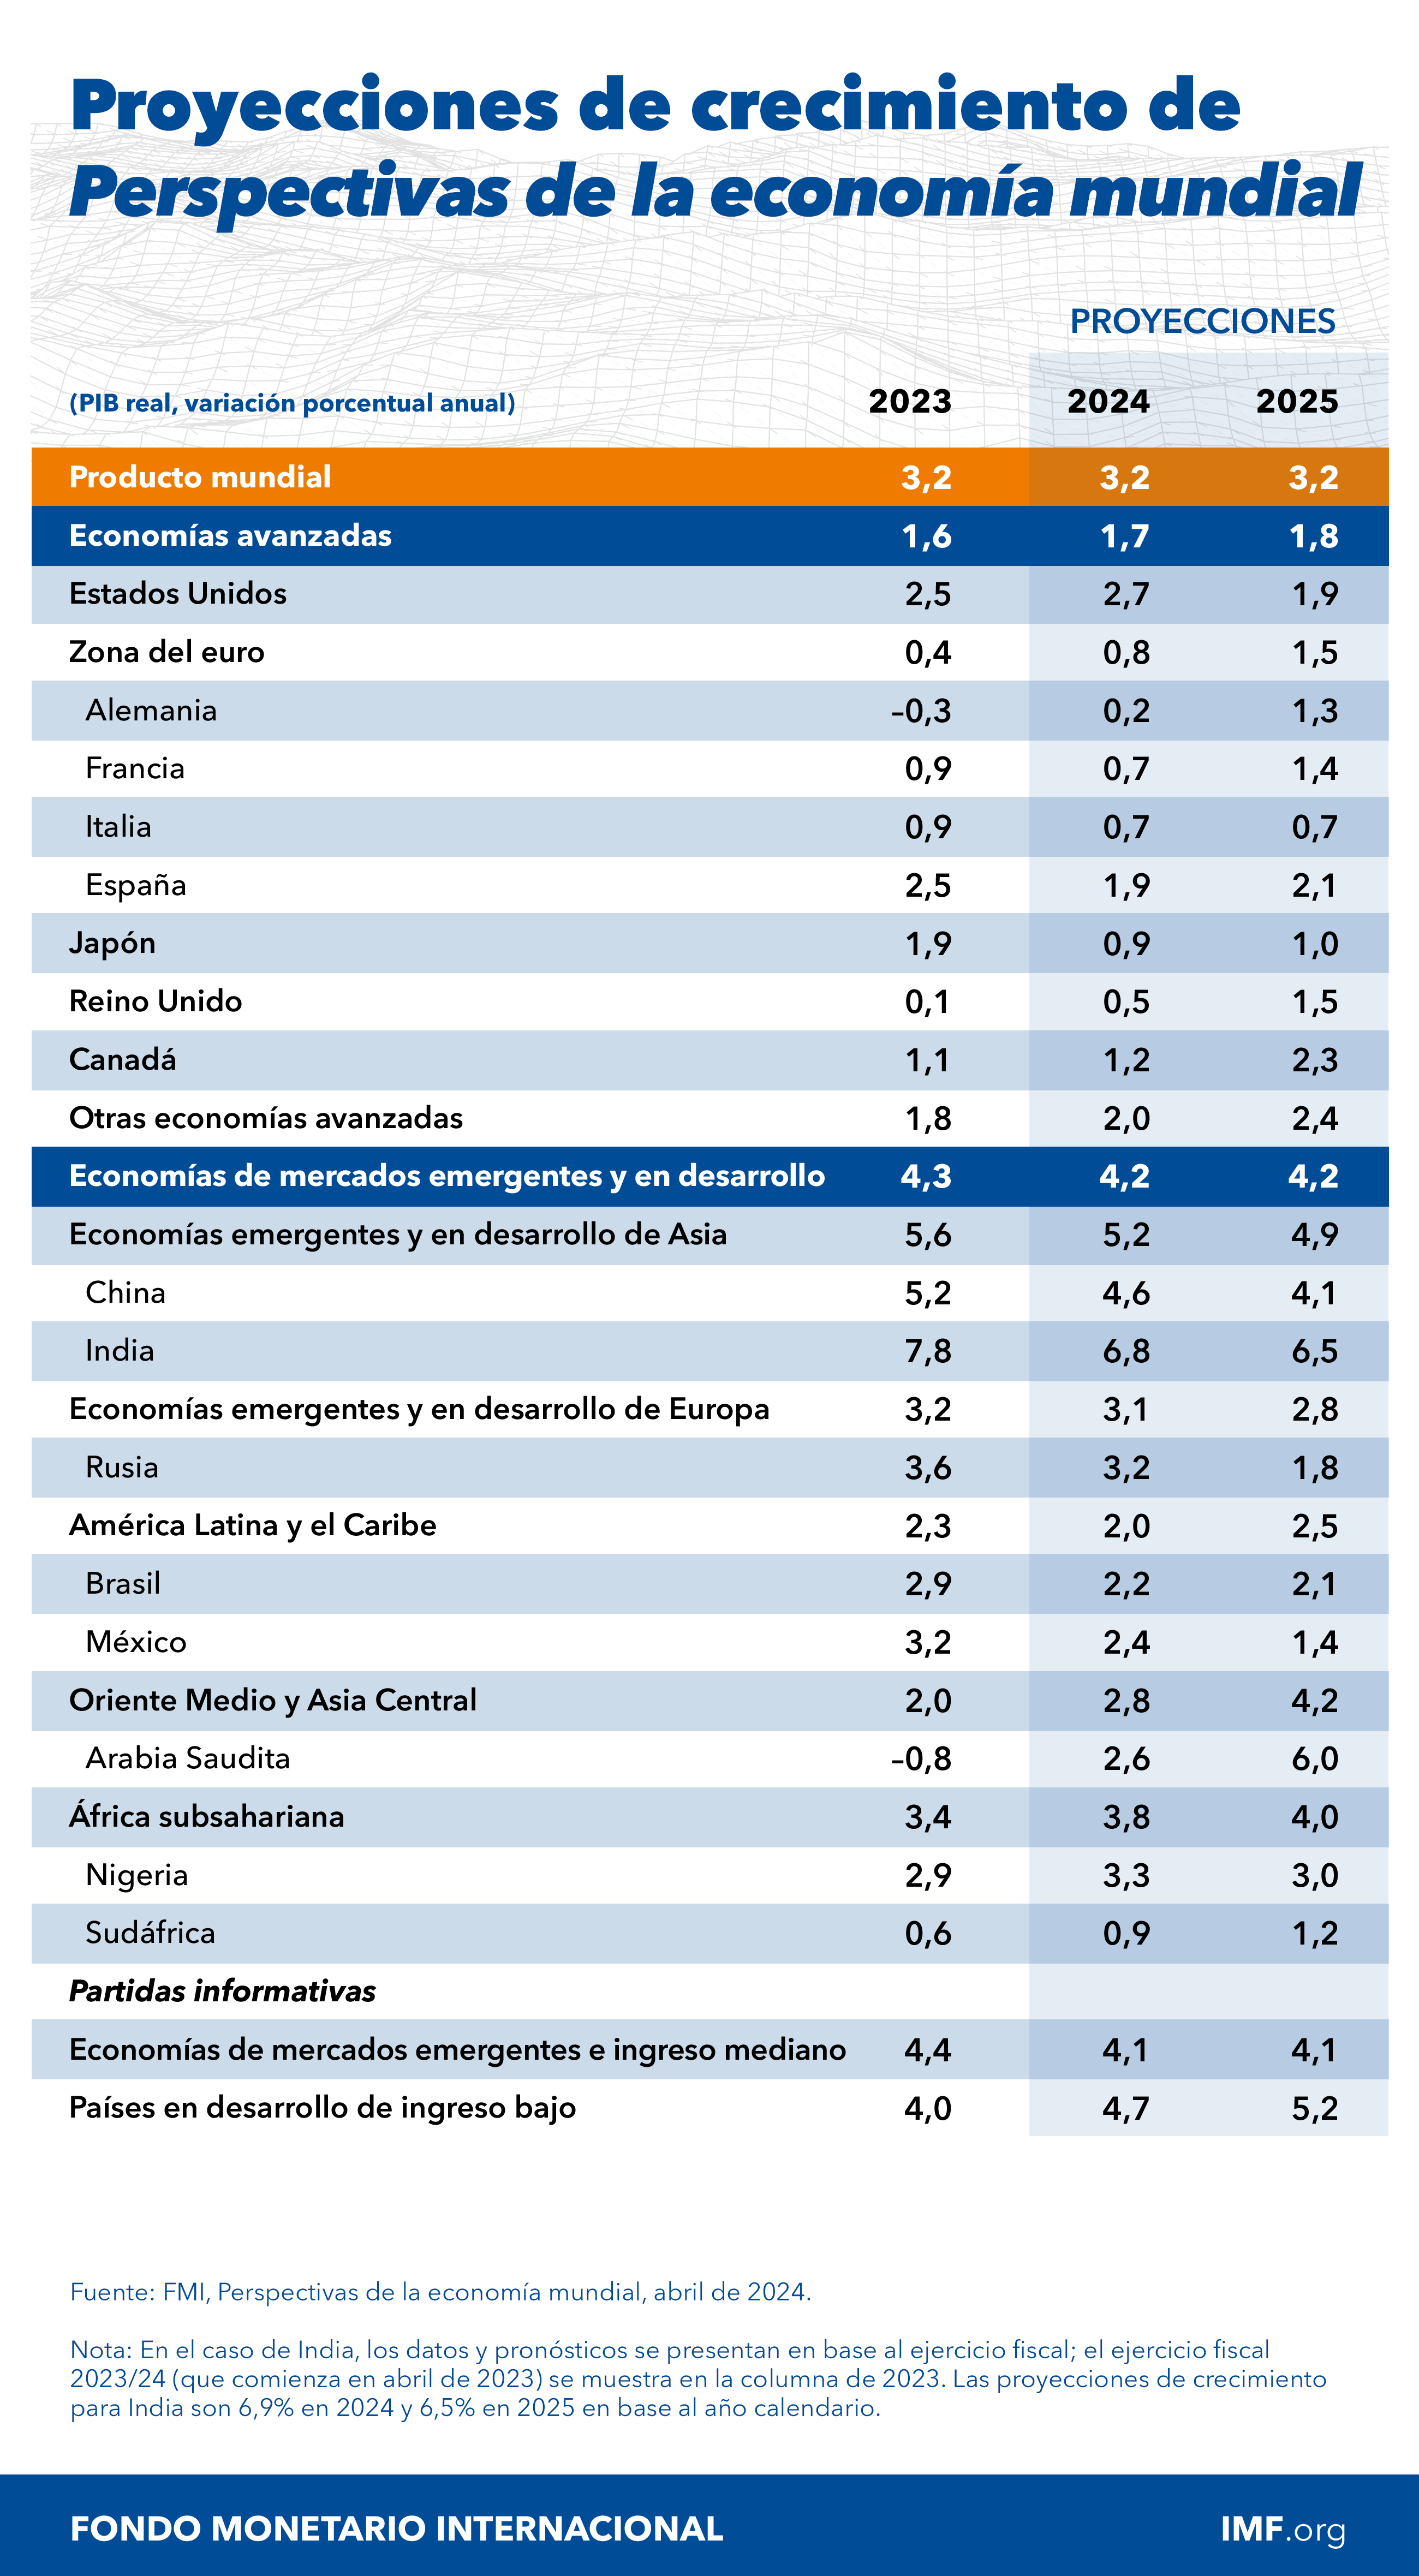
- La economía mundial continuará creciendo un 3,2% en 2024 y 2025, al mismo ritmo que en 2023.
- Crecimiento por grupos de economías:
- Economías avanzadas: 1,6% en 2023; 1,7% en 2024; 1,8% en 2025.
- Economías emergentes y en desarrollo: 4,3% en 2023; 4,2% en 2024; 4,2% en 2025.
- La proyección de crecimiento mundial a cinco años es 3,1%, la menor de las últimas décadas.
- Se prevé que la inflación mundial descienda de 6,8% en 2023 a 5,9% en 2024 y 4,5% en 2025.
- Las economías avanzadas alcanzarán sus metas de inflación antes que las economías emergentes y en desarrollo.
- La inflación subyacente se proyecta que descienda más gradualmente.
Evaluación de la resiliencia y factores estructurales
- La economía mundial ha sido sorprendentemente resiliente pese a considerables subidas de las tasas de interés de los bancos centrales.
- Capítulo 2: cambios en los mercados hipotecarios y de vivienda durante la década prepandémica de tasas bajas moderaron el impacto inmediato de las mayores tasas de política monetaria.
- Capítulo 3: el menor crecimiento previsto del producto per cápita se explica sobre todo por persistentes fricciones estructurales que impiden atraer capital y mano de obra hacia las empresas productivas.
- Capítulo 4: el deterioro de las perspectivas de crecimiento en China y otras grandes economías emergentes lastrará a los socios comerciales.
Capítulo 1 — Perspectivas y políticas mundiales: principales conclusiones y recomendaciones
- Observaciones:
- La actividad económica fue sorprendentemente resiliente durante la desinflación mundial de 2022–2023.
- A pesar de indicios de estanflación y recesión mundial, la actividad creció de forma constante conforme la inflación descendía desde su máximo de 2022.
- Se prevé un crecimiento históricamente lento y la convergencia hacia mayores niveles de vida de los países de ingreso mediano y bajo se ha frenado.
- Recomendaciones de política:
- La política monetaria debería garantizar un descenso suave de la inflación.
- Retomar la consolidación fiscal para recuperar margen de maniobra presupuestario y para inversiones prioritarias, y garantizar la sostenibilidad de la deuda.
- Intensificar las reformas favorables a la oferta para llevar el crecimiento hacia la media prepandémica y acelerar la convergencia del ingreso.
- Requerir cooperación multilateral para:
- Limitar los costos y riesgos de la fragmentación geoeconómica y el cambio climático.
- Agilizar la transición a la energía verde.
- Facilitar la reestructuración de la deuda.
Capítulo 2 — Efectos de la política monetaria desde la óptica de los mercados de la vivienda
- ¿Por qué el alza de las tasas no afecta a todos por igual?
- Incidencia mayor donde:
1) no abundan las hipotecas de tasa fija, 2) los compradores están más apalancados, 3) la deuda de los hogares es elevada, 4) escasea la vivienda, 5) los precios están sobrevalorados.
- Estas características varían entre países, por lo que la política monetaria incide más en unos que en otros.
- Observación adicional:
- Los cambios recientes en los mercados hipotecario y de la vivienda pueden haber limitado hasta ahora el lastre de las subidas.
- El riesgo para los hogares es considerable donde las hipotecas tienen períodos de tasa fija cortos, sobre todo si los hogares están muy endeudados.
Capítulo 3 — Desaceleración del crecimiento mundial a mediano plazo
- Diagnóstico:
- El motor del crecimiento económico mundial pierde fuerza, poniendo en duda las perspectivas a mediano plazo.
- Causa principal: fuerte desaceleración generalizada de la productividad total de los factores, atribuida en parte a una asignación más deficiente del capital y la mano de obra entre empresas.
- Presiones demográficas y la ralentización de la formación de capital privado han precipitado la desaceleración.
- Proyecciones condicionadas:
- Sin medidas de política ni avances tecnológicos, el crecimiento a mediano plazo caerá muy por debajo de los niveles prepandémicos.
- Medidas necesarias:
- Reformas urgentes para mejorar la asignación de recursos hacia empresas productivas y aumentar la participación en la fuerza laboral.
- Incrementar la productividad aprovechando la inteligencia artificial.
- Considerar las restricciones adicionales derivadas de la elevada deuda pública y la fragmentación geoeconómica.
Capítulo 4 — Reposicionamiento: efectos de contagio reales de las economías emergentes del G20
- Hechos clave:
- Las economías emergentes del G20 representan casi un tercio del PIB y un cuarto del comercio internacional.
- Desde 2000 se ha documentado un aumento de los efectos de contagio de los shocks originados en esos países, especialmente en China, hasta dimensiones comparables a las de las economías avanzadas.
- El comercio, especialmente a través de cadenas de valor mundiales, es una vía de propagación clave.
- Implicaciones:
- Los shocks producen una reasignación de la actividad económica entre empresas y sectores en otros países.
- Una probable aceleración del crecimiento en las economías emergentes del G20, aun sin China, podría sustentar el crecimiento mundial a mediano plazo y transmitirse a otros países.
- Recomendaciones de política para países receptores:
- Mantener reservas suficientes.
- Reforzar los marcos de política para gestionar posibles shocks más fuertes originados en los mercados emergentes del G20.
Perspectivas de la economía mundial, abril de 2024. Fondo Monetario Internacional.
Content in this bundle
- Executive Summary
- Foreword
- Full Report