الاقتصاد العالمي يجتاز صدمة التعريفات الجمركية في ظل طفرة تقودها التكنولوجيا
IMF Blog, January 19, 2026
Source details
- Canonical URL
- الاقتصاد العالمي يجتاز صدمة التعريفات الجمركية في ظل طفرة تقودها التكنولوجيا
Other formats
Bibliographic details
- Authors: Tobias Adrian, Pierre-Olivier Gourinchas
- Published: January 19, 2026
ملخص الوضع وآخر التوقعات
- المؤلفان: توبياس أدريان، بيير–أوليفييه غورينشا. التاريخ: 19 يناير 2026.
- التوقعات الأخيرة تشير إلى استقرار النمو العالمي عند 3,3% هذا العام، بزيادة قدرها 0,2 نقطة مئوية مقارنة بتقديرات أكتوبر. التحسن يعزى أساسا إلى الولايات المتحدة والصين.
- التوقعات الحالية ظلت ثابتة عموما مقارنة بالعام الماضي بالرغم من أثر صدمة التعريفات الجمركية الفوري.
قوى الصمود ودوافع الطفرة
- عوامل تفسر صمود النمو:
- تراجع التوترات التجارية.
- محفزات مالية أكبر من المتوقع.
- أوضاع مالية تيسيرية.
- تحرك القطاع الخاص للتخفيف من اضطرابات التجارة.
- تحسن أطر السياسات في اقتصادات الأسواق الصاعدة.
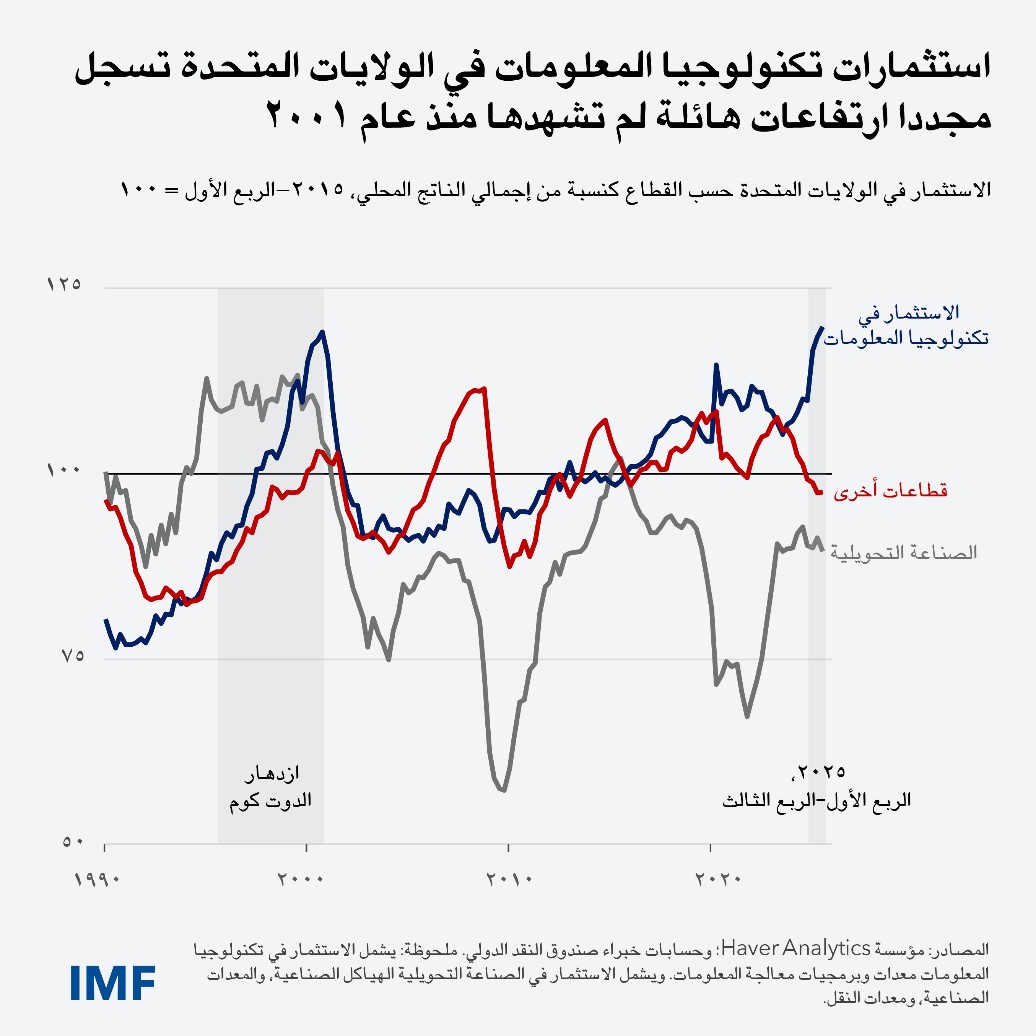
- طفرة استثمارات تكنولوجيا المعلومات، لا سيما في الذكاء الاصطناعي، عامل رئيسي في دعم النشاط الاقتصادي.
- استثمارات تكنولوجيا المعلومات في الولايات المتحدة ارتفعت إلى أعلى مستوياتها منذ عام 2001، مع أثر امتد على صادرات التكنولوجيا في آسيا.
الأوضاع المالية والمخاطر المرتبطة بالرفع المالي
- منذ أواخر 2022، وبتزامن مع أدوات الذكاء الاصطناعي التوليدي واسعة الاستخدام، شهدت أسعار الأسهم ارتفاعا حادا.
- الأوضاع المالية المواتية والأرباح القوية دعمت ارتفاع أسعار الأسهم وتمويل الإنفاق الرأسمالي.
- مع تسارع التوسع، تزايد الاعتماد على التمويل بالدين مما أدى إلى نمو مستويات الرفع المالي.
- مخاطر متوقعة نتيجة ارتفاع الرفع المالي:
- تضخيم الصدمات إذا لم يتحقق العائد المرجو أو حال تشديد الأوضاع المالية الأوسع نطاقا.
- تأثير سلبي محتمل على الشركات وانتقال تداعيات إلى النظام المالي الأوسع.
- تحديث متكرر لمعدات معالِجات البيانات يؤدي إلى:
- انكماش هوامش الربح.
- تأثير على الإيرادات.
- حاجة لتمويل إضافي عبر الاقتراض.
دروس من عصر الدوت كوم والهيكلة الحالية لسوق الأسهم
- مقارنة بطفرة الدوت كوم (1995-2000):
- نصيب استثمارات تكنولوجيا المعلومات من الناتج المحلي مقارب عمومًا لمستويات تلك الفترة.
- الارتفاع الحالي كان أكثر تدرجا، مع تسارع ملحوظ في العام الماضي.
- معدل نمو التقييمات السوقية مقارنة بالناتج الاقتصادي كان مماثلا، لكن ارتفاع نسبة السعر إلى الأرباح أضعف حاليا بسبب قوة الأرباح.
- تحليلات تشير إلى أن المبالغة المحتملة في تقييم المؤشر العام للأسهم الأمريكية قد لا تتجاوز نصف مستوى مبالغات عصر الإنترنت.
- ثلاث أسباب تجعل إعادة تسعير أسهم التكنولوجيا قد تؤثر بشدة على النمو الكلي العالمي:
1. ارتفاع أسعار الأسهم في الأسابيع الأخيرة ناتج أساسا عن قطاع التكنولوجيا، ولا سيما أسهم الذكاء الاصطناعي، وأصبحت مجموعة محدودة محركا رئيسيا للمؤشر. 2. عدد من شركات الذكاء الاصطناعي المحورية غير مدرجة في أسواق الأسهم، وقد تنشأ عن ديون تلك الشركات عواقب لم يشهدها عصر الدوت كوم. 3. مستويات رأس المال السوقي أعلى كثيرا مقارنة بالناتج: ارتفعت من 132% في عام 2001 إلى 226% حاليا في الولايات المتحدة.
- حتى التصحيحات المتواضعة في التقييمات قد يكون لها تأثير كبير على الاستهلاك الكلي.
سيناريوهات محتملة وتأثيراتها على النمو
- سيناريو إيجابي: إذا حقق الذكاء الاصطناعي المكاسب المرجوة في الإنتاجية، فقد يتحسن النشاط في الولايات المتحدة والعالم بنسبة 0,3% هذا العام مقارنة بالسيناريو الأساسي.
- سيناريو سلبي (مستند إلى عدد أكتوبر 2025 من تقرير آفاق الاقتصاد العالمي):
- تصحيح معتدل في تقييمات أسهم الذكاء الاصطناعي مع تشديد الأوضاع المالية قد يؤدي إلى انخفاض النمو العالمي بنسبة 0,4% مقارنة بالسيناريو الأساسي.
- عواقب محتملة شديدة إذا صاحب ذلك تراجع حاد في مستويات الاستثمار الحقيقي في قطاعات التكنولوجيا، مما يستلزم إعادة توزيع رأس المال والعمالة وتكلفة باهظة.
- تصحيحات أكثر حدة في أسواق الأسهم ومكاسب أقل من المتوقع في الإنتاجية الكلية لعوامل الإنتاج قد تتفاقم خسائر الناتج العالمي، مع تركيز الخسائر في المناطق كثيفة التكنولوجيا مثل الولايات المتحدة وآسيا.
- تأثيرات عبر الحدود:
- زيادة الملكية الأجنبية للأسهم الأمريكية خلال العقد السابق تعني أن أي تصحيح حاد قد يسبب خسائر ثروة خارج الولايات المتحدة ويثقل الاستهلاك العالمي.
- حتى اقتصادات ذات انكشاف محدود لمخاطر التكنولوجيا، بما في ذلك بلدان مرتفعة الدين ومنخفضة الدخل، ستتأثر بانخفاض الطلب الخارجي وارتفاع تكاليف الاقتراض الخارجي.
- عوامل مؤثرة إضافية تزيد المخاطر:
- تصاعد عدم اليقين الجيوسياسي.
- تزايد القيود التجارية وضوابط تصدير المدخلات الحيوية.
- تآكل الحيز المالي في العديد من البلدان.
توصيات سياسوية لدرء المخاطر ودعم التوازن
- الاستقرار المالي والرقابة الاحترازية:
- ضرورة الرقابة الاحترازية لحماية الاستقرار المالي في ظل ارتفاع تقييمات الأصول ومستويات التمويل بالدين.
- أجهزة الرقابة والتنظيم يجب أن تضمن تنفيذ معايير قوية لضمان القروض في البنوك والمؤسسات غير المصرفية، لا سيما المنكشفة لمخاطر قطاع التكنولوجيا.
- الالتزام بالمعايير المتعارف عليها دوليا بشأن مستويات رأس المال والسيولة في البنوك.
- الاستعداد لتنفيذ خطط طوارئ لمواجهة أنواع مختلفة من المخاطر.
- السياسة النقدية:
- يحتاج صانعو السياسة إلى توازن دقيق؛ استمرار طفرة التكنولوجيا قد يرفع أسعار الفائدة الحقيقية المحايدة كما حدث خلال عصر الدوت كوم، مما سيستدعي شدّ السياسة النقدية.
- شدّ السياسة يؤدي إلى انكماش الحيز المالي، لا سيما في البلدان غير المستفيدة من زيادة النمو الناتجة عن الذكاء الاصطناعي.
- في سيناريو الانكماش السريع في الطلب الكلي، قد يقتضي الأمر خفضا سريعا لأسعار الفائدة الأساسية.
- الحفاظ على استقلالية البنوك المركزية عامل أساسي لتحقيق الاستقرار النقدي والمالي والنمو الاقتصادي.
- المالية العامة:
- ينبغي للحكومات تجديد الجهود لخفض الدين العام واستعادة الحيز المالي حسب الاقتضاء.
- سياسات سوق العمل والهيكلية:
- معالجة التأثير غير المتكافئ للذكاء الاصطناعي على العمالة من خلال:
- تخفيض الحواجز أمام اعتماد الذكاء الاصطناعي.
- مساعدة العمال على الاستثمار في المهارات المناسبة.
- دعم حركية العمالة عبر برامج موجهة.
- الحفاظ على تنافسية الأسواق لتيسير النفاذ إليها وضمان تقاسم فوائد الابتكار على نطاق واسع.
الخلاصة والتحدي الأساسي
- الاقتصاد العالمي أظهر قدرة ملحوظة على الصمود أمام الاضطرابات التجارية، لكن هذا الصمود قد يخفي هشاشة ناجمة عن تركّز الاستثمار في قطاع التكنولوجيا.
- الاستثمار القائم على الذكاء الاصطناعي يحمل إمكانات تحويلية هائلة لكنه يفرض مخاطر مالية وهيكلية تقتضي يقظة سياسة قوية.
- التحدي للمسؤولين والمستثمرين هو الموازنة بين التفاؤل والحذر لضمان أن تؤدي الطفرة التكنولوجية الحالية إلى نمو مستدام واحتوائي بدلا من دورة انتعاش وكساد متكررة، في ظل بيئة تتسم بتفاقم التوترات الجيوسياسية ومخاطر على الأطر المؤسسية.
عن مدونة الصندوق: مدونة الصندوق (IMFBlog) هي منبر لآراء الخبراء والمسؤولين في صندوق النقد الدولي. وجهات النظر الواردة تعبر عن آراء مؤلفيها ولا تمثل بالضرورة وجهات نظر الصندوق أو مجلسه التنفيذي.
المصدر: تدوينة IMF Blog بتاريخ 19 يناير 2026، مؤلفوها توبياس أدريان وبيير–أوليفييه غورينشا.